Qonto : Plus qu'un compte pro

- 6.19K Avis
- 4,7
- Téléchargements
- 1 000 000+
Notre avis sur Qonto : Plus qu'un compte pro de Appgk
Gérer une activité professionnelle depuis son téléphone peut être très pratique, à condition que l’application ne transforme pas chaque opération simple en parcours compliqué. Après avoir utilisé Qonto, je le vois surtout comme un compte professionnel pensé pour les freelances, les indépendants et les petites équipes qui veulent suivre leur argent sans adopter immédiatement les outils lourds d’une banque traditionnelle. L’application est gratuite à télécharger, classée dans la catégorie Finance, et son développeur est Qonto.
Mon impression générale est positive, mais elle dépend beaucoup de votre façon de travailler. Si vous cherchez à séparer clairement vos dépenses personnelles et professionnelles, consulter vos mouvements rapidement et garder une vue plus ordonnée de votre activité, l’expérience est convaincante. En revanche, ce n’est pas forcément le meilleur choix pour quelqu’un qui veut uniquement un compte courant personnel, une relation bancaire en agence ou un environnement rempli de services généralistes.
Une application conçue pour suivre le rythme d’une petite activité
La première qualité que j’ai remarquée est la sensation de clarté. Une application financière doit normalement répondre à des questions très simples : combien reste-t-il, quelle opération vient d’être débitée, et où est passé l’argent ? Qonto essaie de garder ces réponses accessibles, ce qui évite de fouiller dans une interface conçue pour des besoins bancaires beaucoup plus larges.
Cette approche prend son sens quand on l’utilise plusieurs fois dans la journée. Un indépendant peut vérifier une dépense après un rendez-vous, contrôler un paiement reçu ou regarder si une opération récente correspond bien à une facture. Je préfère ce type de consultation ciblée à une application qui mélange les informations professionnelles avec toute une gamme de produits dont je n’ai pas besoin.
Le service est présenté comme un compte professionnel destiné aux PME, freelances et indépendants. Cette orientation se ressent dans la manière dont on pense l’usage : il ne s’agit pas seulement de consulter un solde, mais de garder une séparation mentale et pratique entre les achats du quotidien et les mouvements liés au travail. Pour une personne qui commence son activité, cette discipline peut éviter bien des confusions au moment de faire ses comptes.
Qonto est disponible gratuitement et bénéficie d’une moyenne de 4,7 sur les avis affichés, avec environ 43 000 évaluations. Ce niveau de retour donne une indication intéressante sur l’accueil général de l’application, même si une note moyenne ne remplace jamais l’essai dans votre propre contexte. Les besoins d’un consultant seul ne sont pas ceux d’une équipe qui suit de nombreuses opérations chaque semaine.
Ce que j’attends en matière de rapidité
Dans une application financière, la rapidité ne signifie pas seulement ouvrir un écran en quelques secondes. Elle concerne aussi le nombre d’étapes nécessaires pour retrouver une information. Sur ce point, l’intérêt de Qonto est de proposer une expérience orientée vers l’action : consulter, vérifier, classer mentalement et repartir travailler.
Unknown
Voir toutes les actualités
Asphalt 8 face aux coupures : le jeu reprend-il vraiment la course ?
Google Wallet : une communauté faite de gestes partagés, pas de publications
Comment Lidl Plus Réinvente le Shopping grâce à l'Intégration Stratégique des Applications
StarMaker : Transformez Votre Salon en Scène de Karaoké
Score! Hero : L'Essence du Football sur Mobile
Dominez Hero Wars: Alliance avec nos astuces de pro
Je trouve cette logique particulièrement utile dans les moments où l’on n’a pas envie de rester longtemps dans l’application. Par exemple, après avoir payé un abonnement professionnel, je veux surtout identifier l’opération et m’assurer qu’elle apparaît au bon endroit. Une interface trop chargée me ferait perdre du temps et augmenterait le risque de fermer l’application sans avoir vérifié ce que je cherchais.
Il faut toutefois distinguer la fluidité de l’interface et la vitesse réelle des opérations bancaires. Une application peut afficher rapidement un écran tout en dépendant ensuite du traitement de la banque, du commerçant ou du réseau. Je ne considérerais donc pas Qonto comme un outil permettant de contourner les délais propres aux transactions. Son avantage est plutôt de rendre le suivi plus direct et plus lisible.
Les meilleurs aspects de Qonto : Plus qu'un compte pro
À savoir sur Qonto : Plus qu'un compte pro
Les moments où l’usage devient plus intense
Le test le plus révélateur n’est pas une consultation isolée, mais une journée où plusieurs dépenses professionnelles s’enchaînent. Imaginez un freelance qui prend un transport pour rencontrer un client, règle un repas de travail, achète un accessoire nécessaire à sa mission et reçoit ensuite un paiement. Dans ce scénario, l’application doit rester compréhensible malgré des mouvements de nature différente.
J’apprécie alors le fait de pouvoir utiliser le compte comme un point de contrôle entre deux tâches. Je peux vérifier une opération juste après l’achat, puis revenir plus tard pour reconstituer le fil de la journée. Cette habitude est plus efficace que d’attendre la fin du mois et d’essayer de reconnaître des dépenses anciennes à partir de souvenirs incomplets.
Le vrai gain ne vient pas d’une fonction spectaculaire, mais de cette réduction des petites incertitudes. Une dépense professionnelle oubliée peut devenir pénible à retrouver. Une opération mal comprise peut rester en suspens dans un tableau personnel. En consultant régulièrement le compte, je limite ce travail de mémoire, ce qui me paraît être l’un des bénéfices les plus concrets de l’application.
Les périodes plus chargées peuvent néanmoins demander davantage d’attention. Quand les mouvements se multiplient, la simple consultation du solde ne suffit plus : il faut prendre le temps de vérifier chaque opération et de conserver une méthode régulière. Qonto facilite ce suivi, mais ne remplace pas une organisation comptable. Je conseille donc de réserver un moment fixe dans la semaine pour contrôler les dépenses plutôt que de compter uniquement sur des vérifications improvisées.
Vous ne souhaitez pas lire l’avis complet ?
Un usage intéressant pour les remboursements et dépenses mixtes
Un cas souvent sous-estimé concerne les achats effectués dans l’urgence. Un indépendant peut avancer une dépense pour son activité avec une carte ou un compte personnel, puis oublier de la distinguer des autres achats. Avec un compte professionnel séparé, je trouve plus simple de décider à l’avance quel argent sert au travail et de conserver une trace cohérente des mouvements.
Cette séparation ne règle pas automatiquement la comptabilité, mais elle réduit les rapprochements pénibles. Elle aide aussi à expliquer les sorties d’argent lorsqu’on examine l’activité avec un comptable ou lorsqu’on prépare ses documents. C’est un bénéfice discret, mais plus important à long terme qu’une simple impression de modernité.
Captures d’écran
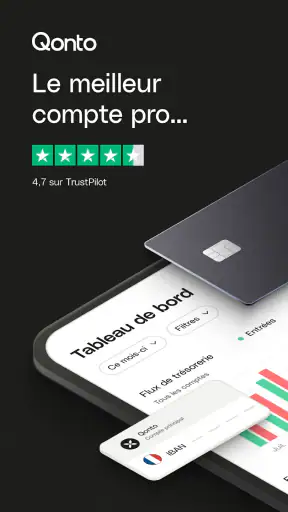
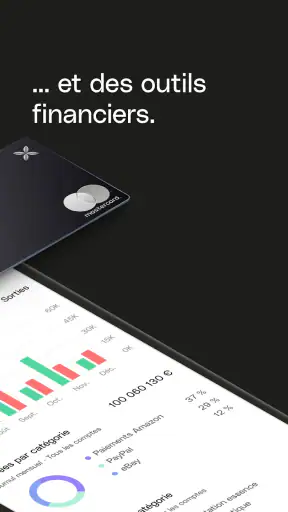
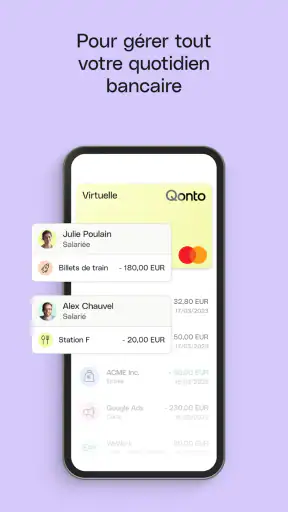
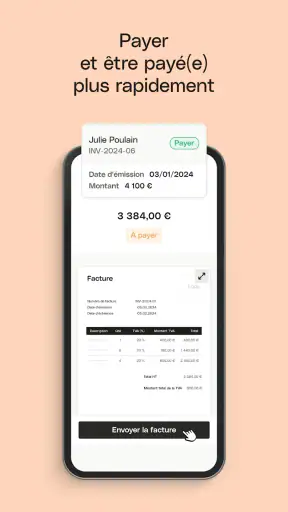
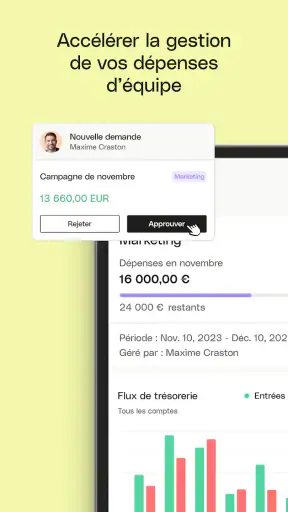
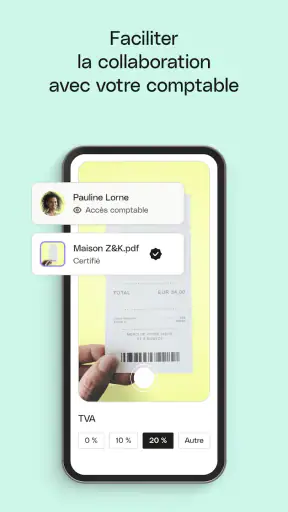
Je recommande également de ne pas attendre une situation urgente pour apprendre à naviguer dans l’application. Prenez le temps de repérer les écrans liés au solde et aux opérations dès le départ, puis adoptez une routine de vérification. Cette préparation rend les journées chargées moins stressantes, surtout lorsque plusieurs paiements arrivent ou partent à peu de temps d’intervalle.
Fiabilité, récupération et limites pratiques
La fiabilité au quotidien
Pour un compte professionnel, la confiance vient d’abord de la constance. Je veux pouvoir ouvrir l’application lorsque j’ai besoin de contrôler un mouvement, sans avoir à réfléchir à la logique de navigation. Qonto donne une impression suffisamment structurée pour cet usage quotidien, notamment parce que son rôle reste clairement centré sur l’activité professionnelle.
La fiabilité ne se limite cependant pas à la stabilité visuelle. Il faut aussi garder une bonne habitude de vérification : regarder la date d’une opération, son montant et son contexte avant de tirer une conclusion. Une interface claire peut aider à repérer une anomalie, mais elle ne peut pas deviner si un paiement correspond réellement à une dépense autorisée par votre entreprise.
Je conseille donc de traiter l’application comme un tableau de bord de contrôle, et non comme un substitut à toutes les procédures internes. Dans une petite équipe, chacun doit savoir quelles dépenses peuvent être engagées et comment les signaler. Dans une activité individuelle, il faut également conserver ses justificatifs et suivre ses obligations séparément. Qonto peut rendre le suivi quotidien plus propre, mais la rigueur reste indispensable.
Que faire quand l’usage est interrompu ?
La question de la récupération est importante dans une application financière. Si je change de téléphone, si la connexion devient mauvaise ou si je ferme l’application trop vite, je veux pouvoir reprendre sans perdre le fil de mes vérifications. La meilleure protection reste une routine simple : ne pas se fier uniquement à sa mémoire, noter les opérations nécessitant une action et reprendre le contrôle dès que l’accès est à nouveau disponible.
Dans la pratique, je préfère éviter de faire une vérification critique au dernier moment. Si une décision dépend d’un solde ou d’une opération récente, je consulte le compte suffisamment tôt pour avoir le temps de réagir en cas de difficulté technique ou de transaction encore en cours de traitement. Ce conseil vaut pour n’importe quel service financier, mais il est particulièrement pertinent lorsqu’on travaille seul et qu’il n’y a personne pour reprendre la tâche.
La présence de l’application sur plus d’un million d’appareils donne une idée de son adoption, sans garantir une expérience identique pour chaque utilisateur. Les performances ressenties peuvent varier selon le téléphone, la connexion et la version du système. Je ne confonds donc pas popularité et absence totale de problèmes : je la vois plutôt comme un signe que le produit répond à un besoin réel chez de nombreux professionnels.
Les contraintes liées au téléphone
Qonto peut convenir à des appareils qui ne sont pas récents, puisque la version actuelle indiquée fonctionne à partir d’Android 9. Cela ne signifie pas que tous les téléphones compatibles offriront exactement la même fluidité. Un appareil ancien, presque saturé ou soumis à une connexion instable peut ralentir l’ouverture et la consultation, même si l’application elle-même reste bien conçue.
Pour préserver une utilisation confortable, je recommande de garder suffisamment d’espace libre sur le téléphone et d’éviter de lancer une consultation importante lorsque la batterie est presque vide. Ce sont des détails banals, mais une application financière est rarement utilisée pour se divertir : on l’ouvre souvent parce qu’une décision doit être prise rapidement.
Je trouve aussi préférable de réserver les vérifications détaillées à un moment calme. Dans les transports ou dans un endroit bruyant, on peut facilement confondre deux opérations ou valider mentalement une information sans la lire correctement. La rapidité est utile, mais elle ne doit pas devenir de la précipitation lorsqu’il s’agit d’argent professionnel.
Pour qui Qonto est un bon choix
À mon avis, l’application est particulièrement adaptée au freelance qui veut démarrer avec une séparation nette entre sa vie personnelle et son activité. Elle peut aussi convenir à une petite entreprise qui souhaite donner à ses collaborateurs un cadre financier plus lisible, à condition de définir clairement les règles de dépenses et de contrôle.
Elle me paraît également intéressante pour les personnes qui travaillent souvent en déplacement. Dans ce cas, consulter une opération peu après un achat aide à garder une comptabilité mentale plus propre. Le professionnel qui facture plusieurs clients et doit surveiller régulièrement ses sorties d’argent y trouvera probablement plus de valeur qu’un utilisateur qui ne réalise presque aucune dépense liée à son activité.
Le classement PEGI 3 indique une accessibilité d’âge très large, mais cela ne change pas la nature du produit : il s’agit bien d’un outil financier professionnel, pas d’une application destinée aux enfants. Le public pertinent reste celui qui gère une activité, même petite, et qui veut suivre ses mouvements avec davantage de séparation et de méthode.
Quand je choisirais plutôt une autre solution
Je ne conseillerais pas Qonto à quelqu’un qui cherche avant tout une banque universelle avec une présence physique, des services personnels très variés et une relation construite autour d’un conseiller en agence. Dans ce cas, une banque traditionnelle peut mieux correspondre aux attentes, même si son application est parfois moins spécialisée.
Je serais aussi prudent pour une entreprise qui a des besoins comptables très complexes ou qui utilise déjà un environnement financier complet. Avant de changer d’outil, il faut vérifier que le compte professionnel s’intègre bien dans la manière dont l’équipe travaille et que chacun comprend le processus de suivi. Une interface plus simple n’est pas automatiquement meilleure si elle oblige à refaire ailleurs une partie importante du travail.
Enfin, une personne qui veut seulement un compte personnel n’aura peut-être pas intérêt à choisir une solution pensée pour les professionnels. Le bon critère n’est pas la popularité, mais l’adéquation entre le compte et la réalité de vos opérations. Qonto a du sens lorsque l’activité professionnelle est au centre de l’usage.
Mon verdict sur les performances et l’expérience globale
Après l’avoir utilisée comme outil de suivi, je retiens surtout une expérience orientée vers la rapidité de compréhension plutôt que vers l’accumulation de fonctions. Pour vérifier un mouvement, surveiller une dépense et garder une séparation professionnelle, l’application est cohérente. Elle demande toutefois une méthode personnelle : aucune interface ne peut organiser à votre place les justificatifs, les règles de remboursement ou les obligations comptables.
La version actuelle, identifiée comme 20260826.0, s’inscrit dans un produit qui existe depuis le 26 septembre 2017. Cette continuité, combinée à une base d’installation dépassant le million, renforce mon impression d’un service installé plutôt que d’un outil expérimental. Je préfère néanmoins juger sa valeur sur mon usage concret : la facilité de contrôle quotidien compte davantage pour moi qu’une longue liste de fonctions rarement utilisées.
En résumé, je recommande Qonto au professionnel qui veut un compte dédié, une consultation claire et une routine financière plus ordonnée. Je le recommande moins à celui qui cherche une banque personnelle complète ou un accompagnement traditionnel en agence. Son meilleur argument est la réduction des frictions dans le suivi d’une activité professionnelle : on sait pourquoi on ouvre l’application et ce qu’on vient y vérifier.
Si vous êtes freelance, indépendant ou responsable d’une petite structure, je vous conseille de l’évaluer à partir d’une semaine réelle de travail : paiements, achats, déplacements et contrôles réguliers. C’est dans cette succession de petites actions que Qonto montre le mieux son intérêt. Pour moi, ce n’est pas seulement un compte professionnel sur mobile, mais un outil de discipline financière quotidienne, à condition de l’utiliser avec une organisation comptable complète autour de lui.
FAQ sur Qonto : Plus qu'un compte pro
Qu’est-ce que Qonto et à qui s’adresse cette application ?
Qonto est une solution de gestion financière destinée principalement aux indépendants, freelances, associations, startups et entreprises. L’application permet d’ouvrir et de gérer un compte professionnel, d’effectuer des virements, de suivre les dépenses et de centraliser les opérations courantes. Elle ne remplace toutefois pas un logiciel comptable complet et ses fonctionnalités dépendent de l’offre choisie.
Comment ouvrir un compte professionnel avec Qonto ?
L’ouverture d’un compte Qonto se fait en ligne depuis l’application ou le site officiel. Il faut généralement fournir des informations sur l’entreprise, ses représentants légaux et certains justificatifs d’identité ou d’immatriculation. La validation n’est donc pas toujours instantanée : Qonto peut demander des documents complémentaires avant d’autoriser l’accès complet au compte et aux moyens de paiement.
Quels services et moyens de paiement Qonto propose-t-il ?
Qonto propose un compte professionnel accompagné de cartes bancaires, de virements, de prélèvements et d’outils de suivi des dépenses. Selon le forfait, il est possible de gérer plusieurs utilisateurs, de définir des permissions, de créer des sous-comptes ou de connecter des services de facturation et de comptabilité. Les plafonds, tarifs et options varient selon l’offre souscrite.
Qonto est-il adapté aux petites entreprises et aux équipes ?
L’application est particulièrement pratique pour les petites structures qui souhaitent séparer leurs finances personnelles et professionnelles. Les dirigeants peuvent inviter des collaborateurs, attribuer des droits d’accès et suivre les dépenses liées aux cartes. Cette organisation facilite le contrôle interne, mais les entreprises ayant des besoins bancaires très spécifiques doivent vérifier les limites et les services inclus dans leur forfait.
Qonto est-il gratuit et quels frais faut-il prévoir ?
Qonto fonctionne principalement avec des abonnements mensuels, dont le prix dépend du statut de l’entreprise et du niveau de fonctionnalités recherché. Certaines opérations ou options peuvent entraîner des frais supplémentaires, notamment selon le nombre de cartes, de virements ou de services utilisés. Avant de s’inscrire, il est conseillé de consulter la grille tarifaire officielle correspondant à son pays et à son activité.